两个新盘推波助澜,发展商 7 月份销量飙升至近三个月来最高
2026 年 8 月 17 日,新加坡——7 月份开盘的新私宅项目热销,带动房地产发展商 7 月份销量回弹至三个月来新高。7 月份新私宅销量共计 731 个单位(不包括执行共管公寓 Executive Condominiums,简称 EC),是上个月售出的 156 个单位的超过四倍。这是自 2026 年 4 月份售出 1,548 个新单位以来的最高月度销量。然而,与 2025 年 7 月成交的 940 个单位相比,今年 7 月的销量少了 22%。
两个大型全新私宅项目于 7 月份开盘,分别是位于伦多山(Lentor Hills)的鑫丰伦多花园(Lentor Gardens Residences)以及武吉知马马城(Bukit Timah Turf City)未来住宅区的达恩豪庭 (Dunearn House)。这两个项目的销量合计约占 7 月份整体新私宅销量的 65.9%。此外,两个精品私宅项目也于 7 月份推出,即位于诺维娜规划区(Novena Planning Area)建有 27 个私宅单位的 The Bronze,以及建有 20 个单位的爱美丽山路(Mount Emily Road)项目 Duet@Emily。市区重建局(URA)数据显示, 发展商于 7 月份推出了 889 个新私宅单位(不包括 EC)。在此之前,6 月份正值学校假期,没有新项目推出。
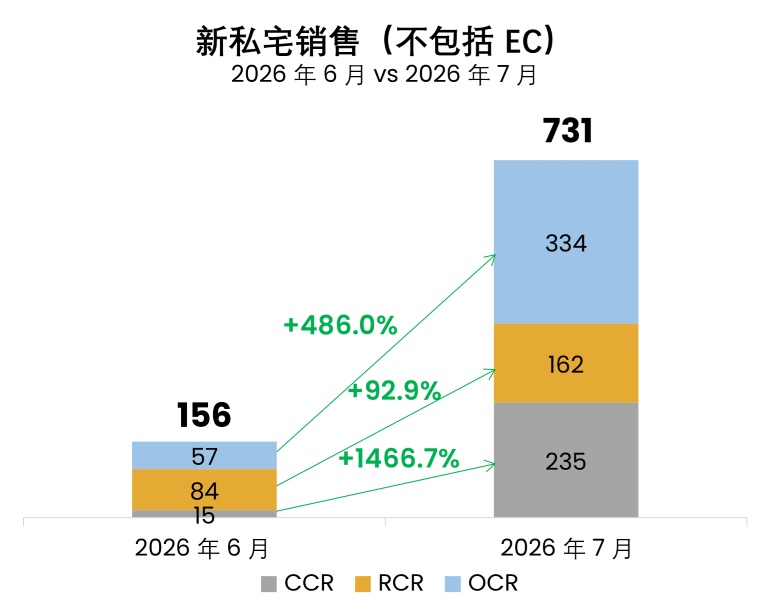
7 月份新私宅销售中,中央区外(OCR)销量名列前茅,发展商共售出 334 个 OCR 新单位(不包括 EC),是上个月售出的 57 个单位的近六倍。 7月份最畅销的 OCR 项目是建有 499 个单位的鑫丰伦多花园,销量共计 270 个单位,中位数尺价为每平方英尺 S$2,357(见表 2)。尽管鑫丰伦多花园是伦多山住宅区的第七个新盘项目,但依旧有良好的销售情况,这就反映出大众市场新私宅的强劲需求。伦多山住宅区有限的未售单位供应,也可能带动了购房者的热情。
核心中央区(CCR)在 7 月份也有了明显的复苏,达恩豪庭开盘为 CCR 新私宅销售活动注入强劲动力。发展商销量于 7 月份售出 235 个 CCR 新私宅,创下自 2026 年 3 月售出 472 个单位以来, CCR 最高单一月份销量。达恩豪庭销量占 7 月份 CCR 总销量的约 90.2%,并以每平方英尺 S$3,111 的中位数尺价卖出 212 个单位。达恩豪庭共建有 380 个住宅单位,是即将发展的武吉知马马城住宅区的首个私宅项目。达恩豪庭的销售业绩表明,市场对黄金地段的优质私宅需求相当旺盛。
与此同时,随着买家纷纷从较早之前推出的项目买房,其他中央区(RCR)新私宅销量出现增长。发展商于 7 月份售出 162 个 RCR 新单位,从 6 月份成交的 84 个单位环比增长 92.9%。7 月份最畅销的 RCR 项目是誉岭峰(Union Square Residences),销量共计 34 个单位,中位价为每平方英尺 S$2,798。其他 RCR 项目也正继续减少剩余的未受单位,如 Hudson Place Residences 和滨海花园一号(One Marina Gardens),这两个项目在 7 月分别售出 21 个及 18 个单位。
EC 市场方面,发展商于 7 月份售出 27 个新单位,而 6 月份的交易量则有 28 个。Coastal Cabana EC 是 7 月最畅销的 EC 项目,以每平方英尺 S$1,829 的中位价售出 18 个新单位。市建局数据显示,截至 7 月底,市场上的剩余新 EC 供应依然紧张,只有 154 个 EC 单位尚未售出。
博纳产业市场研究与产业内容主管黄秀瑩(Wong Siew Ying):
“新私宅销售于 7 月份回弹,主要受供应的增加所驱动。两大新楼盘达恩豪庭和鑫丰伦多花园合计占 7 月份新私宅总销量(不包括 EC)的约 66%。今年首七个月,发展商共售出 4,885 个新私宅(不包括 EC),而 2025 年同期的销量则为 5,527 个。
值得注意的是,达恩豪庭在 7 月开盘时售出了 380 个单位中的 56%,平均尺价为每平方英尺 S$3,139。作为武吉知马马城住宅区的首个新私宅项目,我们认为达恩豪庭很可能为这个地区未来的私宅项目立下价格基准。此外,杜尼安路(Dunearn Road)第二幅政府售地(GLS)地段以容积率每平方英尺(psf ppr)S$1,625的价格得标,比达恩豪庭地段容积率每平方英尺S$1,410 的的标价高出约15%。
房价的可负担性依旧是购房者的重要考量因素,发展商也大致上将私宅单位的总价控制在购房者能接受的范围内。对许多购房者来说,理想的房价在 S$250 万以下,而成交价低于 S$250 万的非有地新私宅占 7 月份整体非有地新私宅销量(不包括 EC)的 58.1%(见表 1)。
7 月份的新楼盘中, “总价导向” (quantum play)仍然是关键的定价策略。买卖禁令记录显示,7月份成交的达恩豪庭单位中,约 42.5% 的售价低于 S$250 万(见表 1)。这可能扩大了项目能吸引的购房者群体,因为面积较小的户型让黄金地段房价更容易被包括组屋提升者在内的家庭所接受。市建局房地产资讯系统买卖禁令数据显示,达恩豪庭于 7 月份售出的 S$250 万以下单位, 面积介于 527 平方英尺到 678 平方英尺不等。
表 1:2026 年 7 月开盘的新私宅项目(不包括 EC)成交价位的销售占比
成交价位 | 达恩豪庭 Dunearn House | 鑫丰伦多花园 Lentor Gardens Residences | 2026 年 7 月整体 |
S$100 万以下 | 0.0% | 0.0% | 0.1% |
S$100 万 - S$150 万以下 | 0.9% | 0.4% | 2.8% |
S$150 万 - S$200 万以下 | 22.6% | 40.4% | 26.6% |
S$200 万 - S$250 万以下 | 18.9% | 41.5% | 28.7% |
S$250 万 - S$300 万以下 | 24.1% | 14.4% | 19.6% |
S$300 万 - S$350 万以下 | 14.2% | 3.3% | 9.6% |
S$350 万 - S$400 万以下 | 14.2% | 0.0% | 6.5% |
S$400 万 - S$450 万以下 | 3.8% | 0.0% | 2.8% |
S$450 万 - S$500 万以下 | 1.4% | 0.0% | 1.4% |
S$500 万及以上 | 0.0% | 0.0% | 2.1% |
总数 | 100% | 100% | 100% |
S$250 万以下交易的占比 | 42.5% | 82.2% | 58.1% |
来源:博纳研究、市区重建局房地产资讯系统(因四舍五入,各项数字相加可能不等于 100%)
另一方面,鑫丰伦多花园已售的大部分单位(270 个单位中的 82.2%)成交价低于 S$250 万(见表 1),这些单位的面积在 646 平方英尺至 1,012 平方英尺之间。买卖禁令数据显示,自 2022 年 9 月,伦多山住宅区已有六个项目推出,并售出了总计 2,954 个单位中的 2,933 个。在这样的情况下,鑫丰伦多花园依旧能在开盘首月售出 54% 的单位,足以反映市场对伦多山新私宅的稳健需求。
7月份,本地买家的市场参与度出现小幅增长,新加坡公民占非有地新私宅(不包括 EC)销量的约 87.5%,高于上个月的 84.5%。值得一提的是,7 月份 CCR 非有地新私宅销售中,新加坡籍买家占比达 83.4%。部分发展商制定的竞争性定价策略及相对诱人的入门价格,可能促使更多本地买家在黄金地段寻找购房机会。
外籍买家在 CCR 市场的参与度依旧有限。买卖禁令记录显示,外籍人士(非永久居民 NPR)占 7 月份 CCR 非有地新私宅销量约 3%,实际交易量为 7 笔。这 7 个私宅单位中,来自达恩豪庭的有两个,而 Aurea、启格佳苑(Grange 1866)、嘉溪绿苑(River Green)、Skywaters Residences 以及傲杰嘉苑(UpperHouse at Orchard Boulevard)各售出一个单位。7 月份 CCR 非有地新私宅中,其余 13.6% 的买家则为本地永久居民。
展望未来,博纳产业预料私宅单位的总价仍将是发展商定价策略的核心。然而,土地价格日渐上涨,建筑成本居高不下,将相当一部分私宅单位的价格维持在 S$250 万以下的理想定价区间对发展商来说越来越困难。维持定价的压力已经显现:成交价低于 S$250 万的非有地新私宅(不包括 EC)比例已从 2023 年的 71.7%,减少至 2024 年的 68.4%,还有2025 年的 66.4%。截至 2026 年首七个月,这个比例维持在 61.6%。发展商单靠调整房屋面积来维持价格的操作空间可能有限。由此,卧房数量、降低利润,以及控制土地竞标价格将成为剩余的调控手段。
另一种应对策略可能是将价格定在稍高于理想价格的区间,即 S$250 万至 S$300 万以下。买卖禁令数据显示,2026 年首七个月里,S$250 万至 S$300 万以下的非有地新私宅(不包括 EC)的销量占比上升至 17.2%,高于 2025 年的 14.5%、2024 年的 17.0% 以及 2023 年的 10.5%。
与此同时,相对有利的借贷环境、稳健的劳动力市场、积极的经济前景,以及良好的家庭资产负债状况,应会继续支撑购房者信心。截至 2026 年 8 月 17 日,银行用于制定房贷配个的三个月隔夜利率复利(Compounded SORA)的年利率为 1.1255%,低于年初的 1.1797%。贷款利率预计将在短期内保持稳定。美国联邦公开市场委员会(U.S. Federal Open Market Committee)在最近一次会议上将联邦基金利率维持在 3.50% 至 3.75% 之间。
2026 年第二季,新加坡私宅价格增速放缓,市建局房地产价格指数环比上涨 0.5%,低于 2026 年第一季 0.9% 的涨幅。价格增速放缓可能会促使一些此前持观望态度的购房者进入市场,尤其当他们认为未来新盘价格可能会随着土地和建造成本增加而面临上涨压力。
今年农历七月从 8 月中旬开始,博纳产业预料 8 月新私宅项目开盘活动会有相对低迷的表现,并可能导致新私宅销量走软。发展商销量可能会在九月中旬后再次回升,昂宝苑(Amberwood at Holland)、琉森嘉园(Lucerne Grand)和大雅花园(The Serra Residences)等新项目将陆续开盘。”
表 2:2026 年 7 月畅销私宅项目龙虎榜(不包括 EC)
项目 | 区域 | 2026 年 7 月 售出单位 | 2026 年 7 月 中位数价格($PSF) | |
1 | 鑫丰伦多花园 LENTOR GARDENS RESIDENCES | OCR | 270 | $2,357 |
2 | 达恩豪庭 DUNEARN HOUSE | CCR | 212 | $3,111 |
3 | 誉岭峰UNION SQUARE RESIDENCES | RCR | 34 | $2,798 |
4 | HUDSON PLACE RESIDENCES | RCR | 21 | $2,612 |
5 | 滨海花园一号 ONE MARINA GARDENS | RCR | 18 | $3,033 |
6 | 双悦园 THE CONTINUUM | RCR | 16 | $2,791 |
7 | 名门世家 GRAND DUNMAN | RCR | 11 | $2,515 |
THE SEN | RCR | 11 | $2,357 | |
8 | 翠岚轩 NARRA RESIDENCES | OCR | 10 | $2,185 |
9 | 首航 VELA BAY | OCR | 9 | $2,829 |
10 | 顶丽峰 TERRA HILL | RCR | 8 | $2,642 |
THE ARCADY AT BOON KENG | RCR | 8 | $2,661 |
来源:博纳研究、市区重建局(2026 年 8 月 17 日)
Oh no!
Enjoy our Content?
If it is of any consolation, know that you are not alone in this real estate journey. Let us show you the way to make this journey an interesting and enjoyable one!
Suggested Reads
Upcoming Events
View more

You may like

Private Home Prices Gained Strength In Q3 2026 While HDB Resale Prices Dipped For The Third Straight Quarter, Flash Estimates Showed
October 01, 2026

“鬼月” 期间新盘推出活动低迷,促使 8 月份发展商销量下滑
September 15, 2026

PropNex's Comments On The Raising Of The Monthly Household Income Ceilings For HDB Flats And New Executive Condominium Units (EC)
August 24, 2026

PropNex Survey Of 1,533 HDB Flat Owners Finds Upgrading Aspirations Intact, With Nine In 10 Stating A Budget Below $2.5 Million
August 12, 2026

PropNex Comments On The Land Titles Strata Amendment Bill 2026 Tabled In Parliament
August 04, 2026